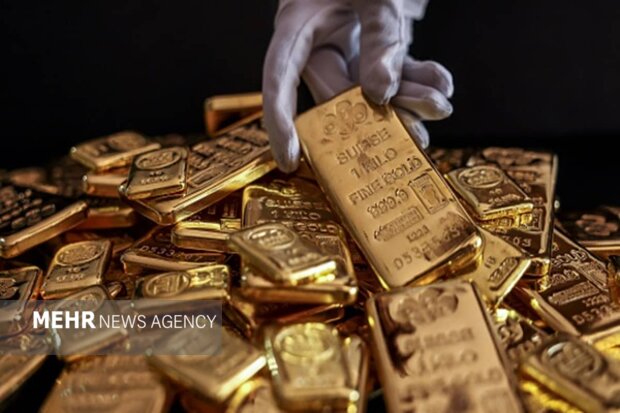
به گزارش خبرنگار مهر، بازار جهانی طلا در هفته سوم نوامبر ۲۰۲۶، هفتهای پرنوسان و نزولی را پشت سر گذاشت. افزایش نگرانیها درباره تداوم تورم در ایالات متحده، تقویت انتظارات نسبت به افزایش نرخ بهره فدرال رزرو و رشد جذابیت داراییهای بهرهدار، فشار قابلتوجهی بر قیمت این فلز گرانبها وارد کرد. در نتیجه، بهای طلا در معاملات هفته منتهی به ۱۵ نوامبر، به زیر مرز روانی ۴ هزار دلار برای هر اونس سقوط کرد و یکی از ضعیفترین عملکردهای هفتگی خود در ماههای اخیر را به ثبت رساند.
بر اساس گزارش رویترز، بهای هر اونس طلای نقدی در پایان معاملات روز جمعه ۱۳ نوامبر با افزایش جزئی ۰٫۱ درصدی به ۳ هزار و ۸۷۹ دلار و ۷۱ سنت رسید. با وجود این رشد محدود در آخرین روز معاملاتی هفته، قیمت طلا در مجموع طی هفته حدود ۴٫۵ درصد کاهش یافت؛ افتی که از اوایل ژوئن ۲۰۲۶ تاکنون سابقه نداشته است. همچنین قراردادهای آتی طلای آمریکا برای تحویل ماه دسامبر در پایان معاملات به ۳ هزار و ۸۸۶ دلار و ۳۰ سنت رسیدند.
عوامل فشار بر بازار طلا
یکی از مهمترین عوامل فشار بر بازار طلا، تغییر انتظارات سرمایهگذاران درباره مسیر سیاست پولی ایالات متحده بوده است. انتشار دادههای تورمی بالاتر از پیشبینیها، نگرانیها درباره ماندگاری تورم را افزایش داد و موجب شد معاملهگران احتمال اتخاذ سیاستهای انقباضیتر از سوی فدرال رزرو را جدیتر در نظر بگیرند. این شرایط به افزایش بازده اوراق قرضه آمریکا و تقویت دلار کمک کرد؛ دو عاملی که معمولاً از جذابیت طلا بهعنوان دارایی بدون بازده میکاهند.
در همین حال، انتشار آمار شاخص قیمت تولیدکننده آمریکا برای ماه اکتبر که رشد ۰٫۳ درصدی را نشان داد و پایینتر از پیشبینی ۰٫۴ درصدی بازار بود، تا حدودی از فشار فروش طلا کاست. با این حال، این داده نتوانست روند نزولی هفتگی را معکوس کند. گزارش رویترز نشان میدهد که احتمال افزایش ۲۵ واحد پایهای نرخ بهره در نشست دسامبر فدرال رزرو، پس از انتشار این آمار از ۹۶٫۲ درصد به ۹۱٫۴ درصد کاهش یافته است. این موضوع نشان میدهد که حتی تعدیل انتظارات نرخ بهره نیز در شرایط فعلی برای بازگرداندن اعتماد سرمایهگذاران به بازار طلا کافی نبوده است.
تحولات بازار نفت نیز در تشدید فشار بر طلا نقش داشت. افزایش قیمت نفت در پی کمرنگشدن امیدها به کاهش تنشهای خاورمیانه، نگرانیها درباره افزایش دوباره تورم جهانی را تقویت کرد. از آنجا که افزایش هزینه انرژی میتواند فشار تورمی را تشدید کند، سرمایهگذاران احتمال دادند بانک مرکزی آمریکا برای مدت طولانیتری نرخ بهره را در سطوح بالا حفظ کنداز آنجا که افزایش هزینه انرژی میتواند فشار تورمی را تشدید کند، سرمایهگذاران احتمال دادند بانک مرکزی آمریکا برای مدت طولانیتری نرخ بهره را در سطوح بالا حفظ کند.
به این ترتیب، حتی افزایش ریسکهای ژئوپلیتیکی نیز نتوانست حمایت مورد انتظار را از بازار طلا به عمل آورد. طلا در معاملات پنجشنبه حدود ۳ درصد افت کرد و به پایینترین سطح بیش از یک سال اخیر رسید. این اتفاق نشان داد که در شرایط فعلی، اثر افزایش نرخهای بهره و بازده اوراق قرضه بر بازار طلا میتواند از تقاضای ناشی از ریسکهای سیاسی قویتر باشد.
خرید ۶۷۵ تن طلا توسط بانکهای مرکزی
در بخش تقاضای جهانی، دادههای شورای جهانی طلا تصویر متفاوتی از وضعیت بازار ارائه میکنند. بر اساس گزارش این نهاد که سوم نوامبر منتشر شد، تقاضای جهانی طلا در سهماهه سوم سال ۲۰۲۶ با احتساب معاملات خارج از بورس به یکهزار و ۳۶۹ تن رسید که یک درصد کمتر از مدت مشابه سال گذشته بود. با این حال، ارزش این تقاضا به دلیل بالا بودن قیمت طلا، با رشد سالانه ۲۲ درصدی به حدود ۱۸۸ میلیارد دلار رسید. این آمار نشان میدهد که با وجود کاهش محدود حجم تقاضا، ارزش اقتصادی بازار همچنان در سطح بالایی قرار دارد.
یکی از مهمترین عوامل حمایتکننده از بازار، تداوم خرید طلا توسط بانکهای مرکزی بوده است. طبق گزارش شورای جهانی طلا، بانکهای مرکزی و مؤسسات رسمی در سهماهه سوم ۲۰۲۶ حدود ۳۲۱ تن طلا به ذخایر خود اضافه کردند که ۴۲ درصد بیشتر از مدت مشابه سال گذشته استبانکهای مرکزی و مؤسسات رسمی در سهماهه سوم ۲۰۲۶ حدود ۳۲۱ تن طلا به ذخایر خود اضافه کردند که ۴۲ درصد بیشتر از مدت مشابه سال گذشته است. مجموع خرید این نهادها از ابتدای سال تا پایان سپتامبر نیز به ۶۷۵ تن رسید که افزایش ۶ درصدی را نشان میدهد.
چین و لهستان از مهمترین خریداران اعلامشده در این دوره بودند. بانک مرکزی چین در سهماهه سوم ۶۳ تن و بانک مرکزی لهستان ۴۰ تن به ذخایر طلای خود افزودند. ادامه این روند بیانگر آن است که طلا همچنان جایگاه مهمی در سیاستهای تنوعبخشی ذخایر ارزی و مدیریت ریسک بانکهای مرکزی دارد. البته بخشی از تقاضای رسمی برآوردی است و در آمار خریدهای اعلامشده کشورها منعکس نمیشود.

دارایی طلای صندوقهای قابل معامله به ۴ هزار و ۲۵۶ تن رسید
در بازار صندوقهای سرمایهگذاری نیز نشانههایی از تداوم علاقه سرمایهگذاران نهادی به طلا مشاهده میشود. شورای جهانی طلا اعلام کرده است که صندوقهای قابل معامله با پشتوانه فیزیکی طلا در سهماهه سوم سال ۲۰۲۶ با ورود خالص ۲۱۱ تن سرمایه مواجه شدند و مجموع دارایی طلای این صندوقها به رکورد ۴ هزار و ۲۵۶ تن رسید. ارزش ورود سرمایه به این صندوقها در همین دوره حدود ۳۱ میلیارد دلار بود.
این موضوع نشان میدهد که بخشی از سرمایهگذاران همچنان طلا را ابزاری برای پوشش ریسکهای اقتصادی، نگرانیهای تورمی و نااطمینانیهای مالی میدانند. با این حال، تقاضای سرمایهگذاری در شمش و سکه با کاهش ۱۹ درصدی نسبت به سال گذشته به حدود ۲۶۸ تن رسید که نشاندهنده احتیاط بیشتر خریداران خرد در برابر نوسانات قیمت است.
افت تقاضای مصرفی طلا در برابر رشد تقاضای صنعتی
در بخش مصرف صنعتی و جواهرات نیز بازار با شرایط متفاوتی روبهرو است. تقاضای جهانی جواهرات در سهماهه سوم به حدود ۳۱۳ تن رسید که ۱۷ درصد کمتر از مدت مشابه سال گذشته بود. قیمتهای بالای طلا، قدرت خرید مصرفکنندگان را کاهش داده و موجب شده است بخشی از تقاضای سنتی در بازارهای بزرگ مصرفی تضعیف شود.
در مقابل، تقاضای صنعتی طلا با رشد ۳ درصدی به حدود ۸۵ تن رسید. مصرف طلا در صنعت الکترونیک نیز با افزایش ۵ درصدی به حدود ۷۲٫۵ تن رسید؛ بخشی از این رشد به توسعه فناوریهای پیشرفته و تجهیزات مرتبط با هوش مصنوعی مربوط میشود. در سمت عرضه، تولید معادن با رشد ۳ درصدی به حدود یکهزار و ۷۱ تن افزایش یافت، در حالی که عرضه طلا از محل بازیافت با کاهش ۸ درصدی به حدود ۳۱۵ تن رسید.
چشمانداز قیمتی طلا
از منظر چشمانداز قیمتی، تحلیلگران معتقدند مسیر کوتاهمدت طلا بیش از هر چیز به دادههای اقتصادی آمریکا و جهت حرکت نرخ بهره وابسته خواهد بود. حفظ نرخهای بهره در سطوح بالا، تقویت دلار و افزایش بازده اوراق قرضه میتواند فشار نزولی بر این فلز را ادامه دهدحفظ نرخهای بهره در سطوح بالا، تقویت دلار و افزایش بازده اوراق قرضه میتواند فشار نزولی بر این فلز را ادامه دهد. در مقابل، کاهش تورم، تضعیف بازار کار آمریکا و عقبنشینی انتظارات مربوط به افزایش نرخ بهره میتواند زمینه بازگشت تقاضا را فراهم کند.
در شرایط فعلی، محدوده ۳ هزار و ۸۵۰ دلار بهعنوان یکی از حمایتهای مهم کوتاهمدت مورد توجه تحلیلگران قرار گرفته است. از سوی دیگر، بازپسگیری سطح ۴ هزار دلار میتواند نخستین نشانه بهبود شرایط تکنیکال بازار باشد؛ هرچند عبور از این سطح بهتنهایی برای تأیید بازگشت روند صعودی کافی نخواهد بود.
به این ترتیب بازار جهانی طلا در شرایطی قرار دارد که عوامل پولی و مالی کوتاهمدت بر روند قیمت غلبه کردهاند، اما بنیانهای تقاضای بلندمدت همچنان از این فلز حمایت میکنند. افت حدود ۴٫۵ درصدی قیمت در هفته گذشته و عقبنشینی آن به زیر مرز ۴ هزار دلار نشاندهنده افزایش فشار فروش و تغییر انتظارات معاملهگران درباره سیاست پولی آمریکاست. با این حال، خرید قابلتوجه بانکهای مرکزی و ثبت رکورد دارایی صندوقهای سرمایهگذاری طلا نشان میدهد که تقاضای نهادی هنوز بهطور کامل تضعیف نشده است.
به نظر میرسد در هفتههای پیشرو، انتشار دادههای تورمی آمریکا، تصمیمات فدرال رزرو، تغییرات ارزش دلار و بازده اوراق خزانهداری مهمترین عوامل تعیینکننده جهت حرکت طلا باشند. اگر انتظارات افزایش نرخ بهره تقویت شود، احتمال تداوم اصلاح قیمت وجود خواهد داشت؛ اما در صورت کاهش فشارهای تورمی و تعدیل سیاستهای پولی، امکان بازیابی قیمت فراهم میشود. بنابراین، ارزیابی شرایط فعلی بیشتر از آنکه نشاندهنده پایان روند بلندمدت طلا باشد، بیانگر یک دوره اصلاح و بازتنظیم انتظارات در بازار جهانی است.
 ۱۳:۰۳ - ۱۴۰۵/۰۸/۲۴

نظر شما